2026 年 10 月台灣機車市場迎來明顯的買氣降溫,單月總掛牌數收在 60,130 輛,相較於 9 月的 70,190 輛,單月減少 10,060 輛,月減幅達 14.3%;若對比 2025 年同期的 64,725 輛,也呈現 7.1% 的衰退。
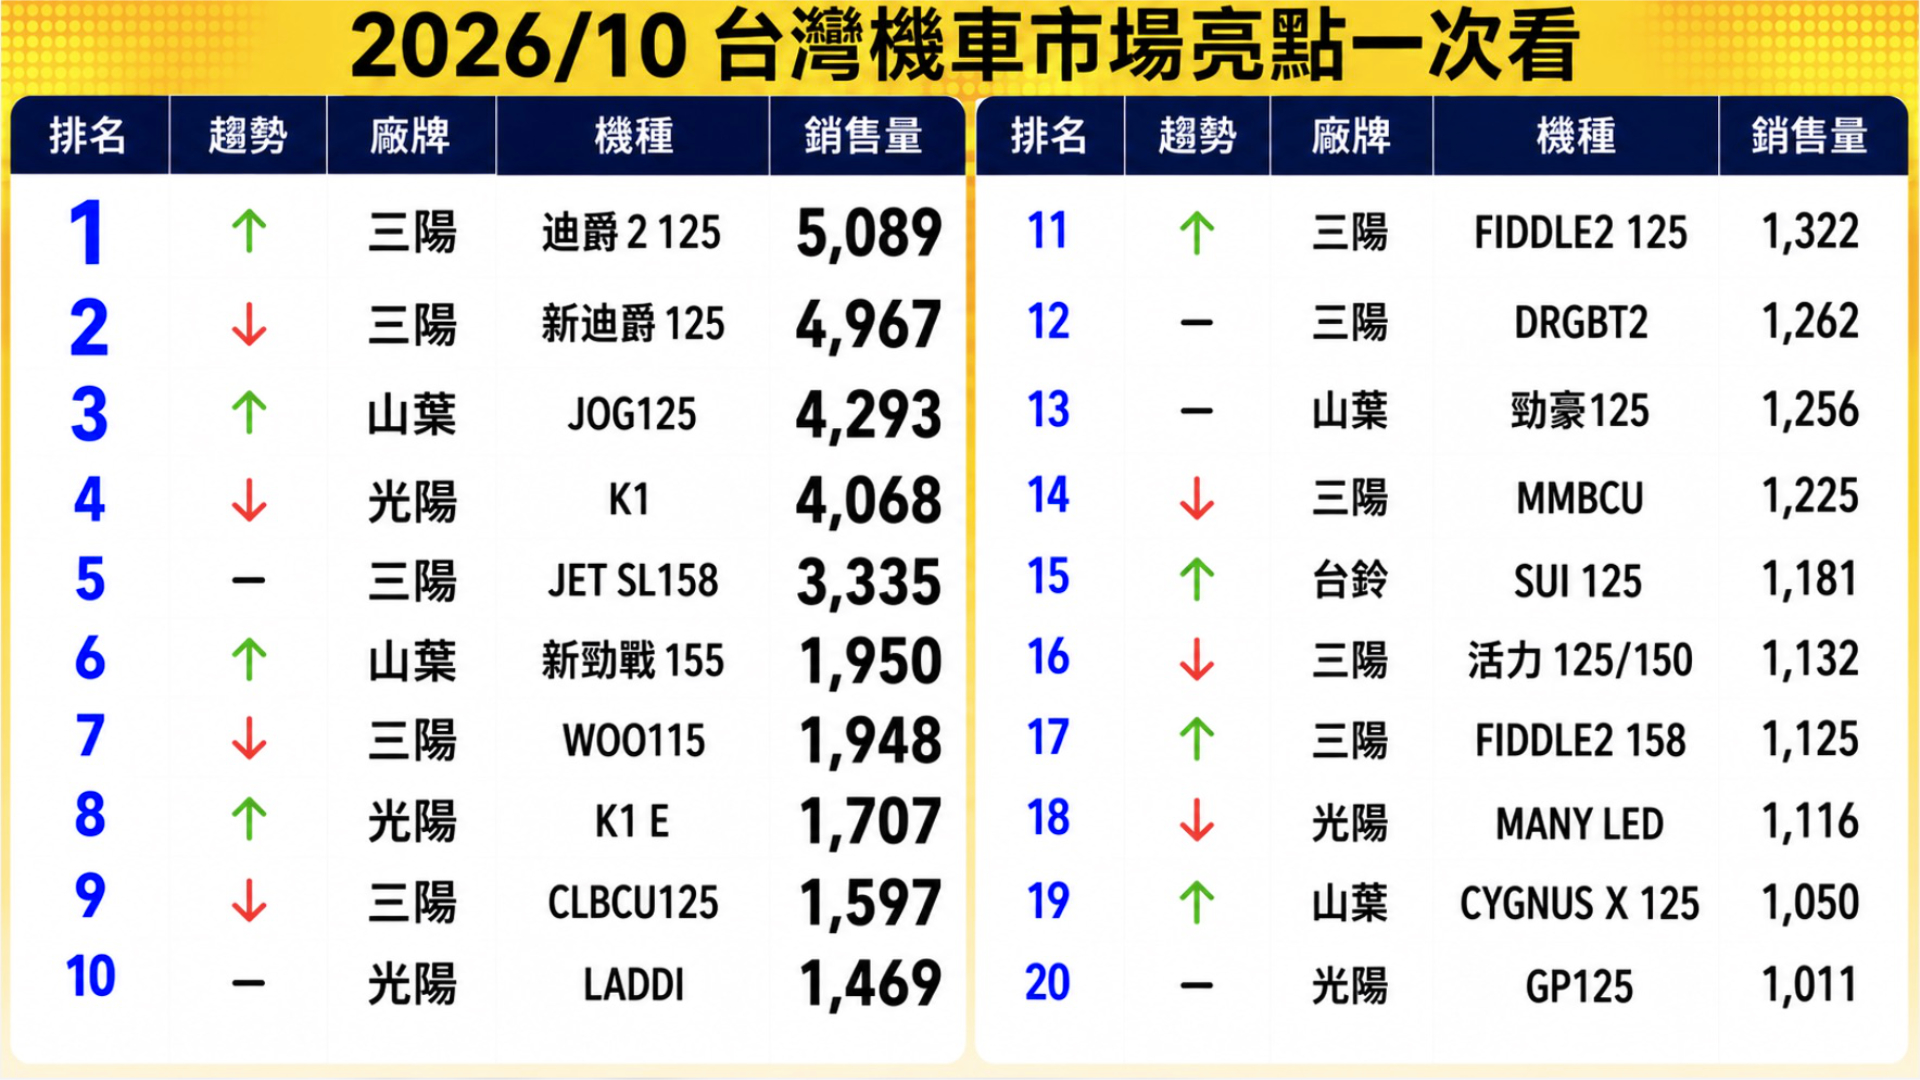
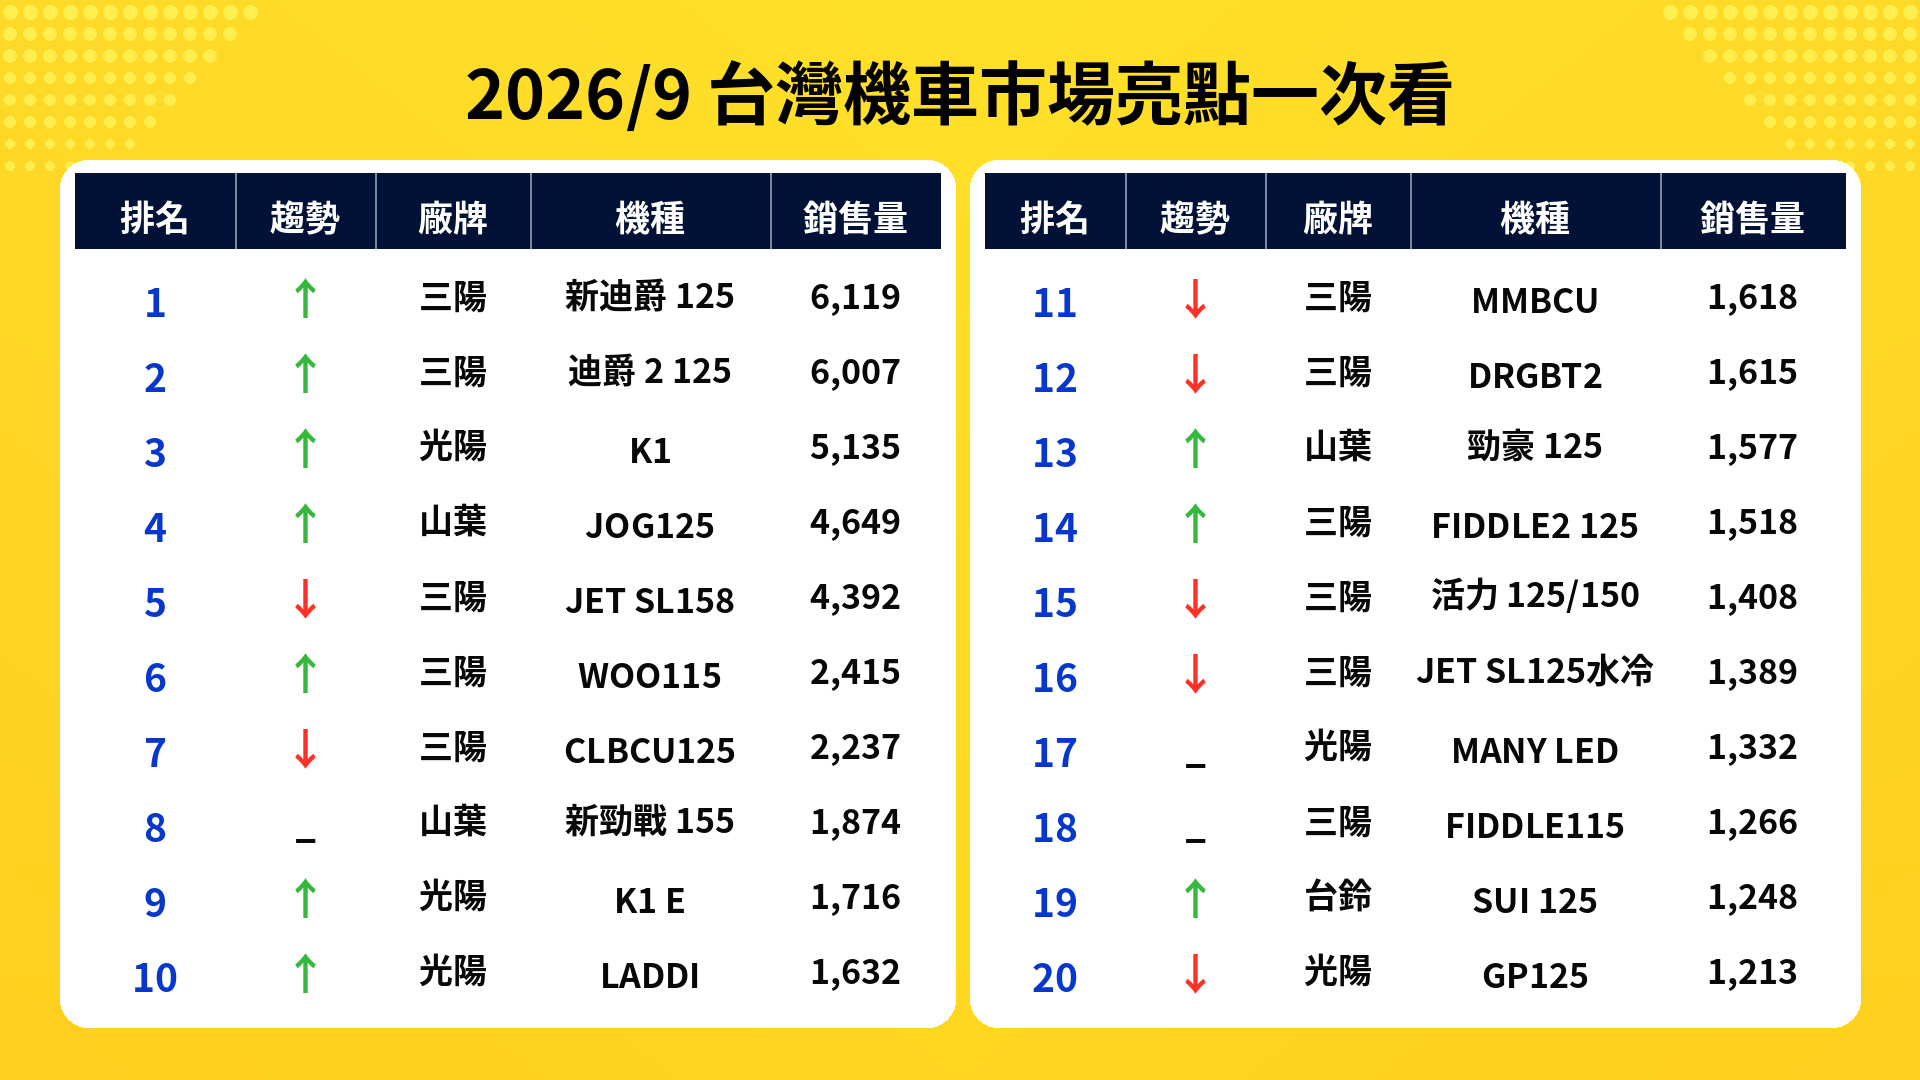
然而,在整體大盤回落之際,KYMCO 光陽旗下部分車款卻展現出不同的抗跌走勢;其中 KYMCO K1 E 125 繳出 1,707 輛,幾乎維持住 9 月的掛牌規模;而主打輕巧的 KYMCO Laddi 115,其銷量降幅也低於整體市場平均,成為觀察通勤代步需求的重要指標。
延續我們在 9 月對 KYMCO K1 家族的追蹤觀察,10 月的車市變化也需要放回開學季的購車節奏來看;暑假與開學前後的學生購車需求,可能已在先前月份陸續釋放,隨著這波需求逐步消化,市場進入開學後的回落期,可能是 10 月銷量下滑的主要原因之一;在需求退潮的背景下,新車話題、日常代步配備與學生購車優惠能否接續買氣,也讓各品牌的市占率出現不同走勢。
10 月機車市場月減 14.3%!三陽主力買氣漸退,光陽持平、山葉微增
雖然 2026 年 10 月單月掛牌量較 2025 年同期減少 4,595 輛,但將時間拉長至 2026 年前 10 個月,台灣機車市場累計掛牌 624,758 輛,仍比 2025 年同期 590,556 輛增加 34,202 輛,年增約 5.8%,單月與年度累計呈現不同走勢。
其中 SYM 三陽 10 月掛牌 26,362 輛,以 43.8% 市占率排名第一,KYMCO 光陽掛牌 15,050 輛、市占率 25.0%,維持第二,YAMAHA 山葉則以 11,365 輛、市占率 18.9% 排名第三;三大品牌掛牌量均較 9 月減少,其中 SYM 三陽月減約 18.0%,KYMCO 光陽月減約 14.7%,YAMAHA 山葉月減約 10.0% 。若從市占率觀察,SYM 三陽由 9 月的 45.8% 降至 43.8%,KYMCO 光陽由 25.1% 微降至 25.0%,大致持平,YAMAHA 山葉則由 18.0% 提高至 18.9%;也就是說,光陽的「持平」與山葉的「提升」,反映的是市場占比,而非品牌掛牌量沒有下滑或逆勢成長。
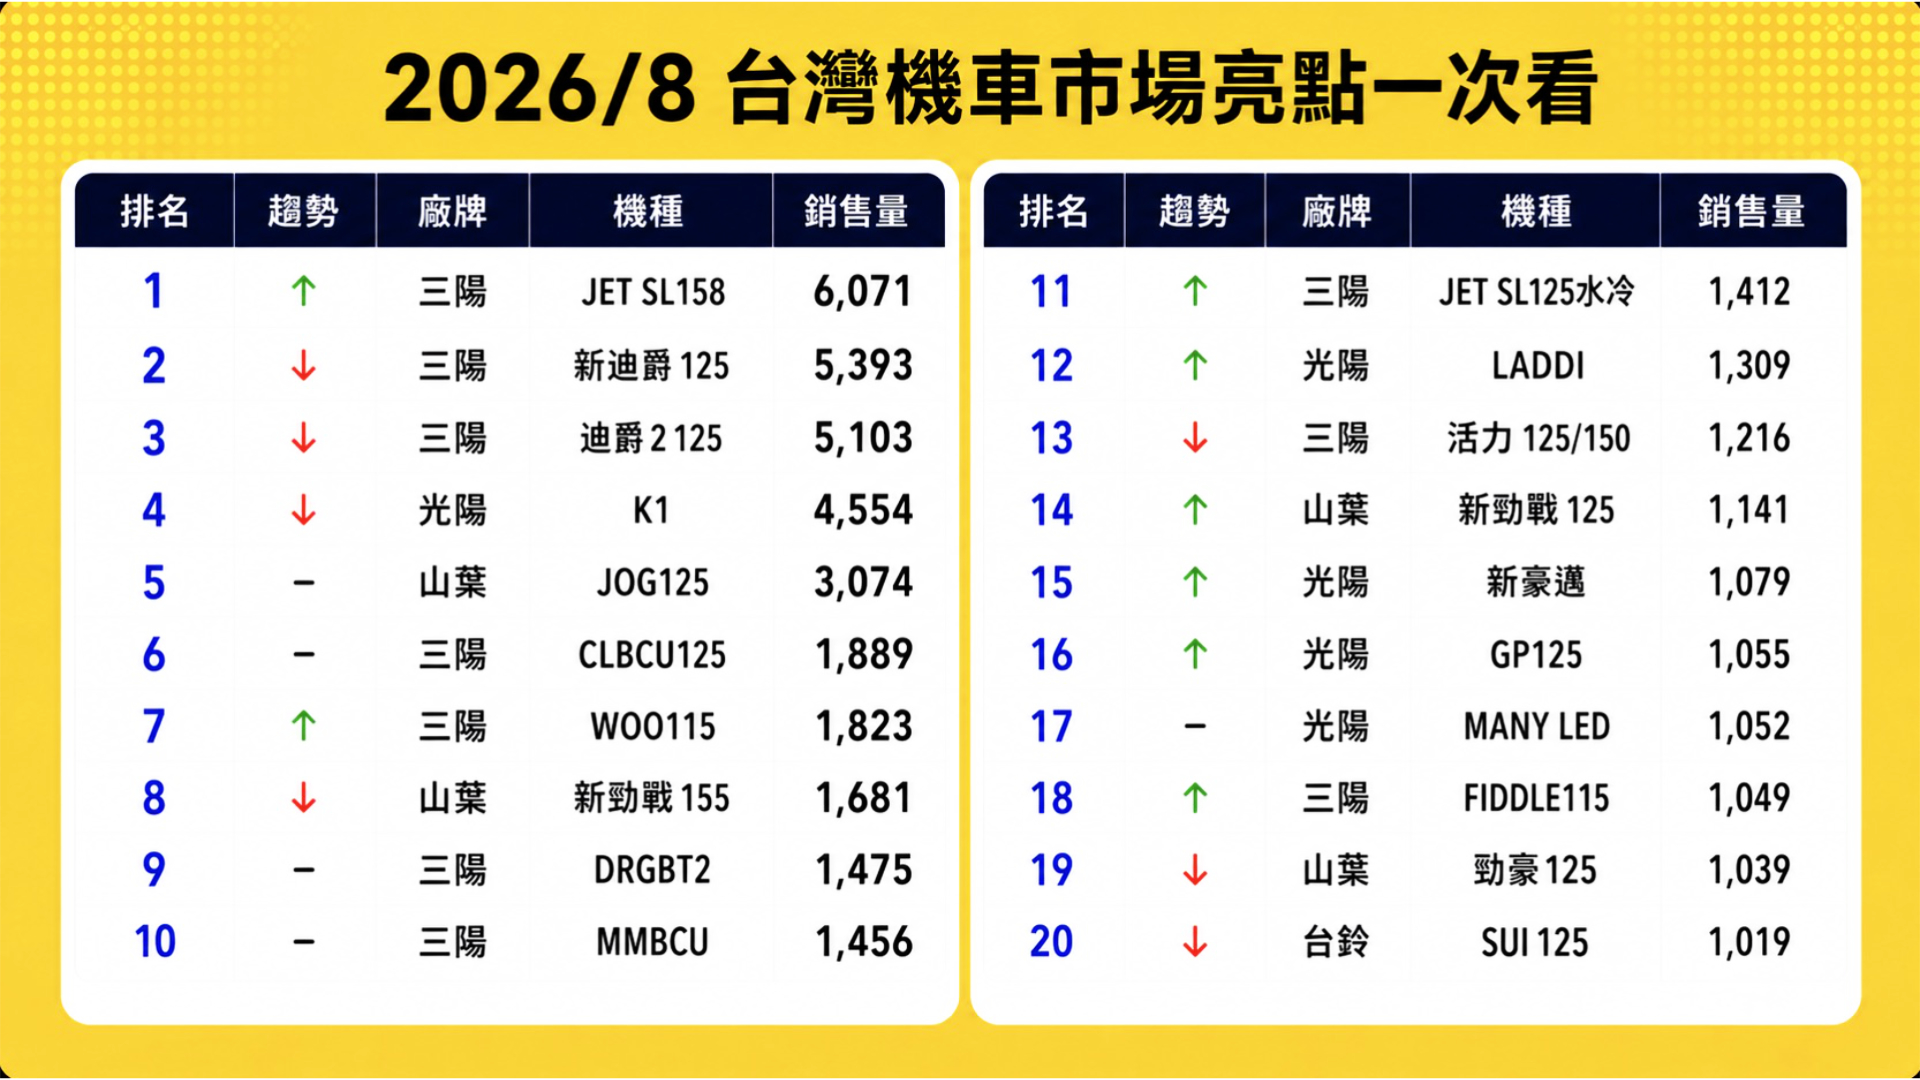
SYM 三陽降幅較大,除了可能受到開學季需求逐步消化影響,旗下主力車款同步回落也是直接因素;光是 SYM JET SL 158 與 SYM JET SL 125 水冷兩款車,10 月合計就比 9 月減少 1,544 輛,占 SYM 三陽當月減少 5,800 輛的約 26.6%;從當月掛牌結果來看,SYM 三陽尚未出現足以抵銷這些熱門車款回落的新銷售亮點,相較之下 KYMCO 光陽有 KYMCO K1 E 125 、 KYMCO Laddi 115 與 KYMCO G7 等車款支撐,YAMAHA 山葉則持續透過學生購車優惠爭取開學後仍有購車需求的客群,產品與促銷節奏的差異,可能是三大品牌市占消長的關鍵。
車款方面,SYM 迪爵 2 125 以 5,089 輛登上單月第一,SYM 新迪爵 125 以 4,967 輛排名第二,YAMAHA JOG125 則以 4,293 輛升至第三,KYMCO K1 掛牌 4,068 輛,排名第四,SYM JET SL 158 則以 3,335 輛位居第五。
排氣量結構也有值得留意的變化,125c.c. 級距 10 月掛牌 33,598 輛,占整體市場 55.9%,仍是最大宗,但較 2025 年同期減少約 16.4%,而 150c.c. 以上級距則掛牌 17,704 輛,占 29.4%,比 2025 年同期 12,757 輛增加約 38.8%;換句話說,儘管 2026 年 10 月總量年減,較大排氣量級距的掛牌量仍高於 2025 年同期,並非所有級距都同步下滑。
K1 E 125 逆勢提昇市占率,助攻 K1 家族前 10 月累計突破 5.5 萬輛
在整體機車市場面臨月減超過一成的收縮環境下,主打入門通勤與日常實用的 KYMCO K1 E 125 表現相對穩定,繼 2026 年 9 月第一個完整銷售月份掛牌 1,716 輛後,10 月再繳出 1,707 輛,僅微減 9 輛、月減約 0.5%,連續兩個月維持在 1,700 輛以上。
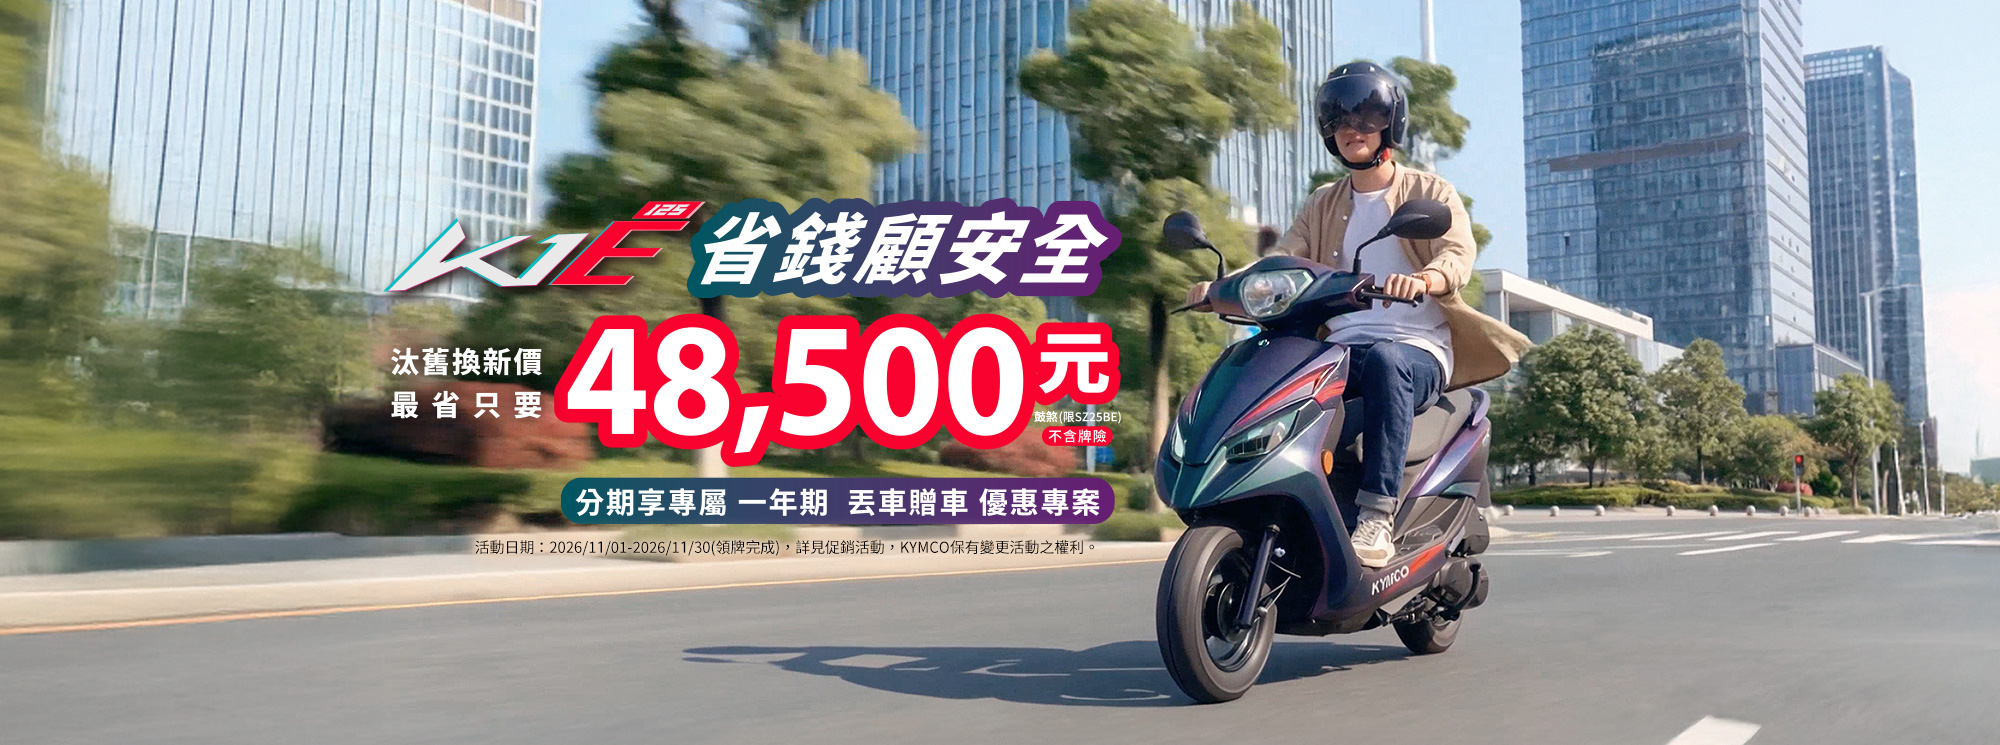
這款具備前後 100mm 寬胎、 220mm 前碟盤(碟煞版),並提供 37.4L 座墊下置物空間、 6.4L 油箱與 QC3.0 USB 充電孔等安全與實用配備的通勤車,因降幅明顯小於整體市場,使其全市場占比從 9 月的 2.44% 提高至 10 月的 2.84%,在 KYMCO 光陽品牌內的掛牌占比也由 9.7% 提升至 11.3%,成為入門市場的重要銷售支撐;從產品定位觀察,這類以安全配備、置物空間與日常便利性為主的車款,面對的不只有開學購車族群,也涵蓋一般通勤與家庭代步需求,可能有助於在學生購車高峰過後維持銷售基本盤。
這股穩定的動能也支撐了 KYMCO K1 車系的整體表現,儘管 KYMCO K1 在 10 月掛牌 4,068 輛,較 9 月的 5,135 輛減少約 20.8%,但 KYMCO K1 在 2026 年前 10 月累計仍達 51,842 輛,高於 SYM 新迪爵 125 以及排名第三、累計約 43,150 輛的 SYM 迪爵 2 125,繼續穩居車款表年度累計掛牌第一;若將 8 月起累計掛牌已達 3,613 輛的 KYMCO K1 E 125 計入,KYMCO K1 家族 10 月合計掛牌達 5,775 輛,占 KYMCO 光陽當月掛牌量約 38.4%,家族前 10 月合計銷量達到 55,455 輛。
「嬌低低特仕版」精準切中代步剛需,Laddi 115 降幅遠優於大盤
在 2026 年 10 月機車市場的逆風中,KYMCO Laddi 115 單月掛牌數維持 1,469 輛,較上月減少約 10%,降幅小於整體大盤;相較之下,SYM WOO115 銷量下滑達 19.3%,讓雙方的單月差距從 9 月的 783 輛收斂至 479 輛,也讓低座高、輕巧代步車款之間的競爭更值得關注。
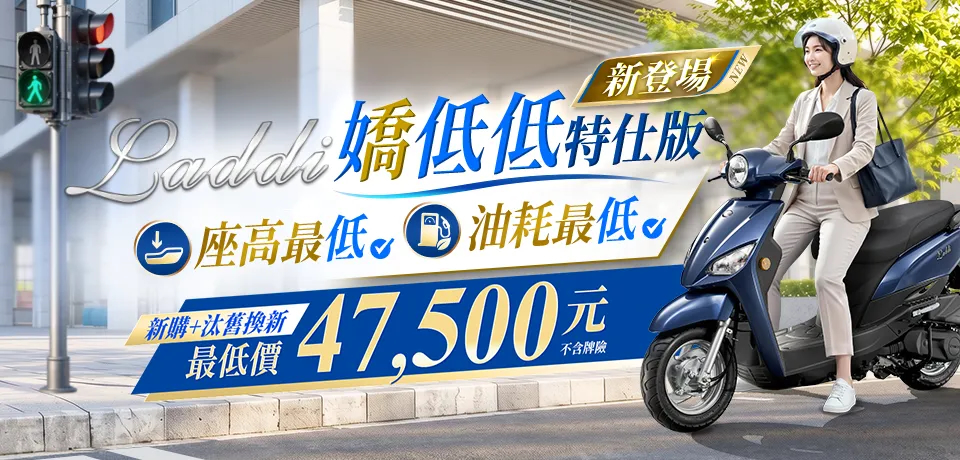
從產品訴求來看,KYMCO Laddi 115「嬌低低特仕版」主打 710mm 低座高,著重停等時的落腳便利,搭配 95 公斤車重與省力駐車架,回應移車、停車與立中柱等日常使用需求;由於這些需求並不會隨開學季結束而消失,成為銷售穩定的關鍵,。
除了輕巧,KYMCO Laddi 115 也提供 320mm 腳踏空間與 21.6L 車廂,兼顧通勤與日常載物需求M與 KYMCO K1 E 125 相互對照,可以看出 KYMCO 光陽在入門通勤及輕巧代步市場各有相對穩定的車款支撐;雖然這些車款的表現未能完全抵銷品牌整體掛牌量下滑,卻有助於讓 KYMCO 光陽在大盤縮減時,仍將市占率維持在約 25% 的水準。
競速車款掛牌降溫,YAMAHA CYGNUS X 155 逆勢成長
「競速車」方面,2026 年 10 月合計掛牌 9,019 輛,相較 9 月 10,972 輛減少 1,953 輛,月減約 17.8%,降幅高於整體市場;其中 SYM JET SL 158 從 4,392 輛降至 3,335 輛,月減約 24.1%,SYM JET SL 125 水冷則由 1,389 輛降至 902 輛,月減約 35.1%,兩款車合計從 5,781 輛降至 4,237 輛,月減約 26.7% 。
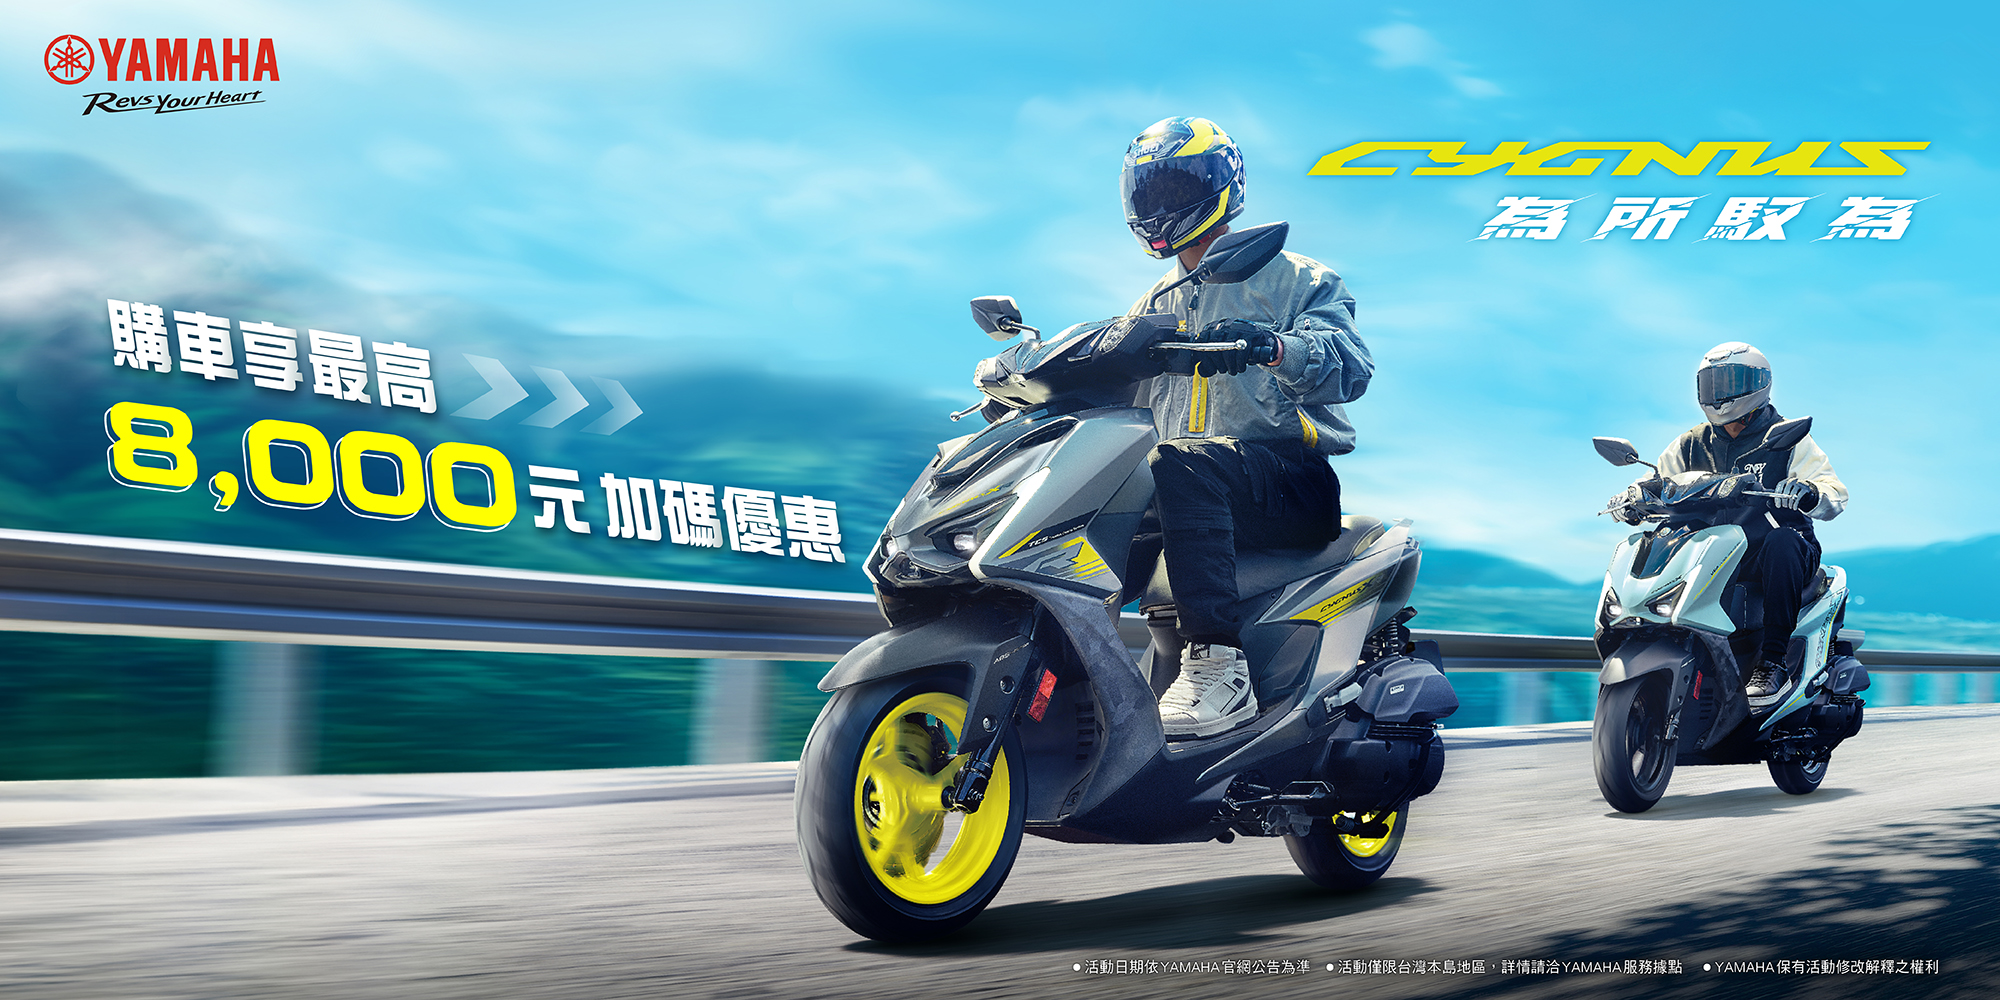
不過,並非所有競速車款都隨大盤回落;YAMAHA CYGNUS X 155 由 9 月的 1,874 輛增加至 10 月的 1,950 輛,月增約 4.1%,而旗艦車款 KYMCO G7 在 10 月掛牌 747 輛,較 9 月的 757 輛僅減少 10 輛、月減約 1.3%,前 10 月累計掛牌 5,881 輛,表現同樣相對穩定。
YAMAHA 山葉的促銷節奏也是觀察重點;在部分品牌的開學季專案陸續收尾、促銷高峰逐步退去之際,YAMAHA 山葉 10 月仍針對 CYGNUS 車系提供學生購車優惠,購買指定車款可選擇 2,000 元購車金或零利率分期,學生再加碼 5,000 元購車金,選擇購車金方案合計最高可享 7,000 元優惠;這項針對學生族群延續的購車誘因,有助於承接尚未完成購車的需求,也是 YAMAHA 山葉品牌降幅小於大盤、市占率提高的關鍵。
精準切中日常剛需與分眾版圖,方為逆風突圍的致勝關鍵
2026 年 10 月的台灣機車市場宛如一場殘酷的壓力測試,真實反映出開學季紅利退潮後的品牌底氣;當整體買氣急凍、單月暴跌超過 14%,單靠話題性高的熱門競速車款已難以撐起全局,SYM JET SL 車系銷量回落便印證了這一點,意味在購車熱潮冷卻後,消費者回歸理性,對於高單價、運動化車款的追捧暫時休兵。
相對而言,KYMCO 光陽憑藉 K1 E 125 與 Laddi 115 的逆勢抗跌,成功示範了「日常剛需」的強大防禦價值,無論是充裕的置物空間、友善的低座高,還是省力的駐車設計,這些精準解決通勤代步、家庭採買與接送痛點的務實配備,證明了貼近庶民生活的實用性才是支撐淡季銷量的鐵律;同時,YAMAHA 山葉透過延長 CYGNUS 車系的專屬優惠,展現了行銷節奏的靈活性,精準承接了市場殘存的長尾買氣,也順勢拉抬了市占率。
展望即將到來的年底封關戰,機車市場的競爭邏輯已悄然改變;在總量收縮的逆風環境中,品牌若想突圍,不能僅仰賴單一爆款的短暫激情,更需深化對「分眾市場」的細膩洞察,誰能持續深耕大眾通勤的實用基本盤,在產品設計上精準對接車主日常痛點,並輔以靈活的促銷策略打動買家,誰就能在這波車市退潮中穩住陣腳,為未來的市占版圖搶下戰略制高點!